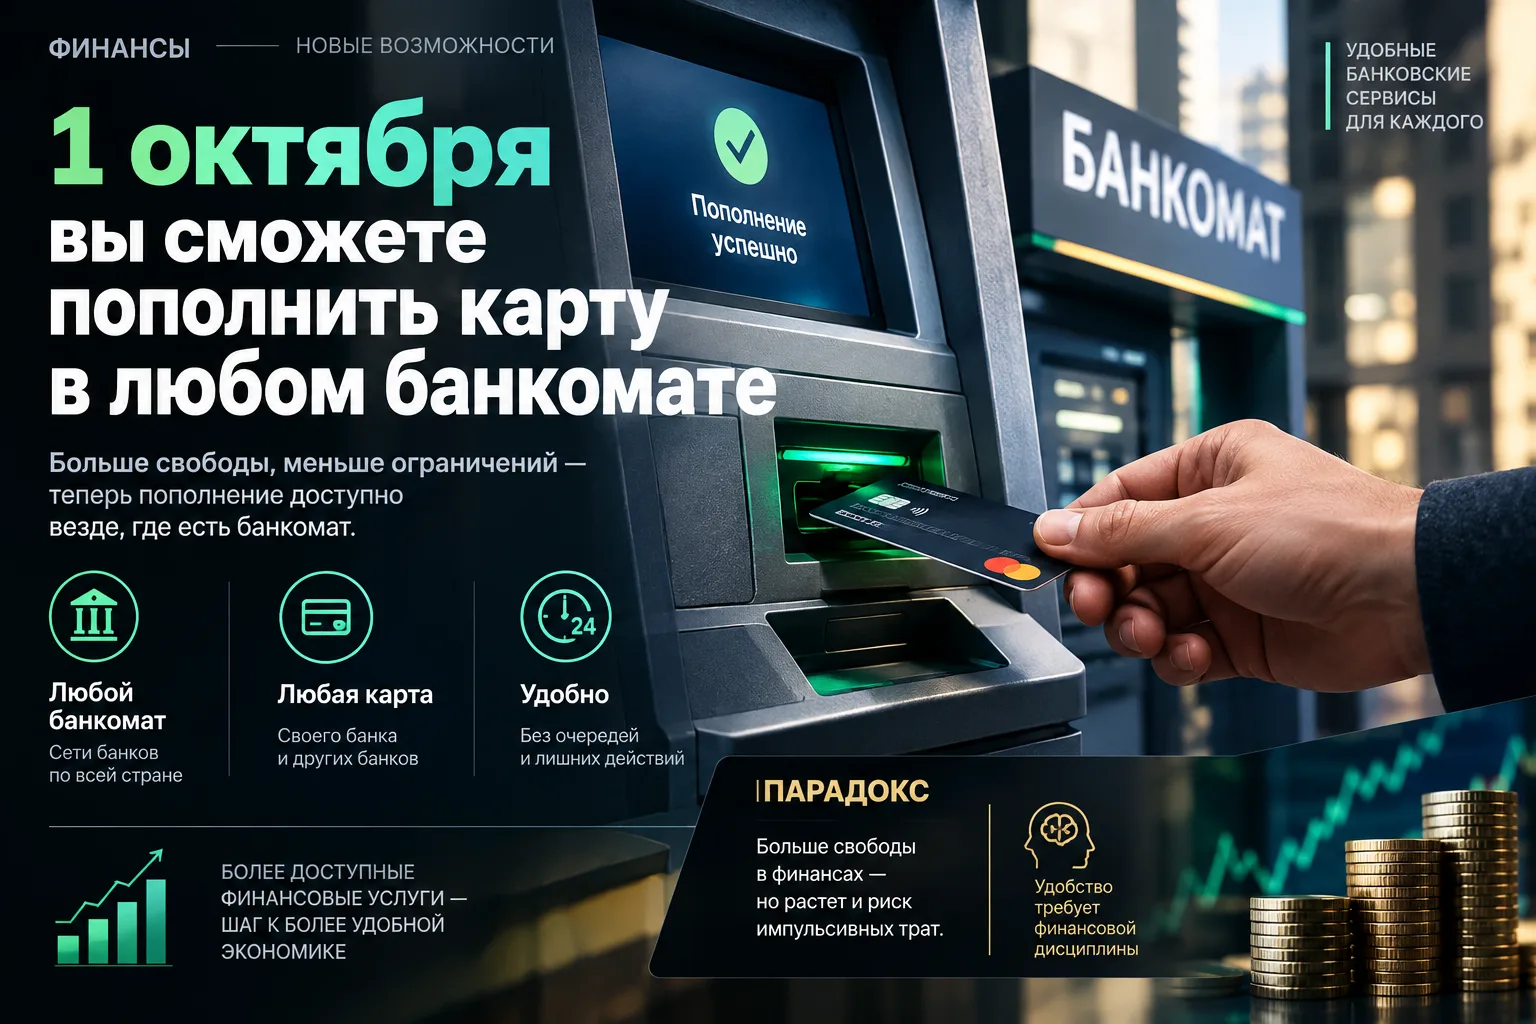
Через 11 дней в России исчезнет одна из самых раздражающих бытовых привычек — искать банкомат «своего» банка. С 1 октября наличные можно будет закинуть в чужой терминал, а деньги мгновенно упадут на карту. Но есть три цифры лимитов, две ловушки с комиссиями и один запрет, о котором молчат. Плюс: военные пенсии вырастут на 4%, а самозанятым на платформах урежут часы. Разбираем, кого коснется и как не потерять деньги на комиссии за «удобство».
С 1 октября 2026 года в России вступает в силу механизм, которого ждали миллионы людей, вынужденных мотаться по городу в поисках банкомата «своего» банка. Через Систему быстрых платежей клиент сможет вставить карту в банкомат любого банка, ввести ПИН-код, внести наличные — и деньги практически моментально окажутся на его счете в другом банке.
Официально это называется «cash-in» — внесение наличных с зачислением на счет в другом банке. ЦБ РФ подтвердил запуск сервиса с 1 октября, а механизм работает так: банкомат формирует запрос, СБП проверяет операцию и передает данные в банк, где открыт счет клиента. Зачисление происходит практически моментально — как при обычном переводе через СБП.
Но за удобством скрывается несколько нюансов, которые могут обернуться потерей денег, если о них не знать заранее. Разберем по порядку — от лимитов до комиссий, от пенсий до самозанятых.
Лимиты: три цифры, которые нужно запомнить наизусть
Первое, что бросается в глаза в новом механизме — жесткие ограничения. Установлены три уровня лимитов, и они считаются по человеку целиком, а не по каждому банку отдельно.
Не более 25 тысяч рублей за одну операцию. Это означает, что если вы хотите внести 100 тысяч рублей, вам придется совершить как минимум четыре операции — и не факт, что банкомат позволит сделать их подряд.
Не более 50 тысяч рублей в сутки. Дневной потолок рассчитан на календарные сутки. Если вы внесли 25 тысяч вечером и решили добавить еще 25 тысяч утром следующего дня — это уже другие сутки, и лимит обнуляется.
Не более 200 тысяч рублей в месяц. Это суммарный потолок за календарный месяц. Разложить крупную сумму по разным банкоматам и разным банкам не получится — лимит считается по человеку, а не по терминалу.
Если лимит исчерпан, операция будет приостановлена еще до приема купюр. То есть банкомат просто не примет наличные, и вы останетесь с деньгами в руках — и с необходимостью искать другой способ пополнения.
Комиссия: главная ловушка нового сервиса
Вот здесь начинается самое неприятное. Внесение наличных через чужой банкомат по СБП не считается переводом между своими счетами. Это означает, что на операцию не распространяется правило о бесплатных переводах через СБП до 30 миллионов рублей в месяц.
Проще говоря: те 30 миллионов, которые вы можете бесплатно переводить между своими счетами, на эту операцию не действуют. И комиссию вправе взять оба банка — и тот, которому принадлежит банкомат, и тот, где открыт ваш счет.
Размер комиссии каждый банк устанавливает самостоятельно. Как правило, это несколько процентов от суммы. В среднем за межбанковскую операцию такого типа комиссия составляет 1,5–2%.
Посчитаем на примере. Вы хотите внести 25 тысяч рублей через чужой банкомат. Если комиссия составляет 2%, вы заплатите 500 рублей за одну операцию. Четыре операции по 25 тысяч — это 2 тысячи рублей комиссии. За месяц, если вы внесете максимальные 200 тысяч рублей, комиссия может составить до 4 тысяч рублей. Согласитесь, ощутимая надбавка за «удобство».
Есть и еще один важный нюанс: пополнить через чужой банкомат можно только собственный счет. Внести деньги на счет третьего лица — даже близкого родственника, даже супруга — через новый сервис не получится. Если нужно перевести деньги другому человеку, придется сначала пополнить свой счет, а затем отправить перевод через приложение СБП.
Что это значит для пенсионеров: военные получат прибавку
Пока одни разбираются с новыми правилами пополнения карт, другие получают реальные деньги. С 1 октября 2026 года военные пенсии будут проиндексированы на 4%.
Размер выплат для бывших военнослужащих и сотрудников силовых ведомств рассчитывается исходя из законодательно зафиксированного показателя 93,59% от суммы денежного довольствия. Этот коэффициент закреплен в законе и применяется с 1 января 2026 года.
Индексация коснется бывших сотрудников МВД, ФСБ, Росгвардии, МЧС и ФСИН. Как отметил доцент экономического факультета РУДН Андрей Гиринский, повышение затронет также отдельных гражданских пенсионеров.
Прямая речь: «Пенсии бывших военнослужащих в РФ с 1 октября вырастут на 4%» — сообщило РИА Новости со ссылкой на доцента экономического факультета РУДН Андрея Гиринского.
В бюджете на 2026 год размер индексации военных пенсий заложен именно на уровне 4%, напомнил депутат Ярослав Нилов. При этом понижающий коэффициент, применяемый к расчету, в 2026 году составляет 93,59%.
Самозанятые на платформах: лимит в 60 часов и конец «бесконечной подработки»
Еще одно изменение, которое касается миллионов людей, работающих через цифровые платформы. С 1 октября 2026 года самозанятые, работающие через агрегаторы и маркетплейсы, не смогут выполнять заказы одного и того же заказчика более 60 часов в месяц в течение шести месяцев подряд.
Правительство установило конкретные цифры: 60 часов в месяц на протяжении полугода. Это требование будет действовать с 1 октября 2026 года до 1 октября 2032 года.
Что это значит на практике? Если вы самозанятый и работаете через платформу вроде «Яндекс Смена» или «Авито Подработка», вы не сможете брать заказы у одного и того же заказчика больше 60 часов в месяц в течение шести месяцев подряд. После превышения лимита платформа обязана ограничить возможность работы с этим заказчиком.
Это не отмена самозанятости — режим НПД продлен до 2028 года. Однако для тех, кто использовал платформы для фактически полноценной занятости у одного клиента, правила игры меняются.
Маркетплейсы: алгоритмы раскроют, скидки отменят
С 1 октября 2026 года вступает в силу закон о платформенной экономике, который меняет правила игры для продавцов на маркетплейсах. Маркетплейсам запретят проводить акции за счет селлера без его явного согласия. Продавец получит право установить минимальную цену скидки, а за отказ от распродажи штрафовать его будет нельзя.
Кроме того, платформы обязаны раскрыть алгоритмы, по которым формируется выдача товаров, и создать государственный реестр платформ. Маркетплейсы также обяжут выдавать акт взаиморасчетов за 7 рабочих дней.
Прямая речь: «С 1 октября 2026 года правила игры на маркетплейсах меняются кардинально. Законодатель берет курс на обеление сектора и наведение порядка во взаимоотношениях между площадками, продавцами и государством» — говорится в аналитических материалах по новому закону.
История одного пополнения: как лимит сорвал сделку
Чтобы понять, как новые правила работают в реальной жизни, достаточно посмотреть на конкретный пример. В сентябре 2026 года, когда сервис только готовился к запуску, в Москве произошла показательная история.
Предприниматель, назовем его Андрей, продавал автомобиль за наличные. Покупатель передал ему 950 тысяч рублей — сумма, которую нужно было срочно зачислить на расчетный счет, чтобы закрыть сделку с поставщиком. Раньше Андрей поехал бы в отделение своего банка, но в тот день отделение уже закрылось.
Услышав о новом сервисе СБП, Андрей решил воспользоваться первым попавшимся банкоматом. Он вставил карту, выбрал пополнение через СБП, внес 25 тысяч рублей. Операция прошла мгновенно — деньги упали на счет. Он попробовал еще раз — еще 25 тысяч. На третий раз банкомат сообщил, что дневной лимит исчерпан. Андрей внес 50 тысяч из 950. Оставшиеся 900 тысяч он не мог зачислить до следующих суток.
Сделка с поставщиком сорвалась. Андрею пришлось искать альтернативные способы — договариваться об отсрочке, использовать другие банки, тратить время и нервы. Урок, который он усвоил: новый сервис — это не замена отделению банка, а скорее аварийный вариант для небольших сумм.
Эта история — не единичный случай. Лимиты в 25 тысяч за операцию и 50 тысяч в сутки рассчитаны на повседневные нужды, а не на крупные суммы. И это принципиально важно понимать, прежде чем рассчитывать на новый сервис как на полноценную замену банковского отделения.
Как не потерять деньги: практические советы
Проверяйте комиссию до операции. Банкомат не всегда показывает размер комиссии заранее, но в приложении банка-эмитента можно уточнить тарифы. Если комиссия превышает 1,5–2%, возможно, выгоднее найти банкомат своего банка или воспользоваться другим способом пополнения.
Не рассчитывайте на крупные суммы. Лимит в 200 тысяч рублей в месяц — это потолок. Если вам нужно внести больше, придется искать альтернативные каналы: отделение банка, перевод с другого счета, безналичные расчеты.
Помните, что внести на чужую карту нельзя. Только на свой счет. Если нужно пополнить счет родственника, сначала внесите деньги себе, затем переведите через СБП. Это займет две операции вместо одной, но иначе не получится.
Учитывайте добровольность участия банков. Не каждый сторонний банкомат поддерживает новый сервис. Участие в программе для банков добровольное — внести наличные получится не через каждый терминал. Если банкомат не поддерживает cash-in через СБП, операция не пройдет.
Сохраняйте чек. Если деньги не поступят на счет сразу, чек станет доказательством операции. Эксперты советуют в таком случае обратиться в банк, которому принадлежит банкомат.
Что дальше: СБП как новая финансовая инфраструктура
Новый сервис — это не просто техническое удобство. Это часть более широкой стратегии превращения СБП в универсальную финансовую инфраструктуру. На конец первого полугодия 2026 года через СБП с момента запуска было проведено уже 54 миллиарда операций на сумму 291 триллион рублей. Для сравнения: к началу 2023 года этот показатель составлял 4 миллиарда операций на 20 триллионов рублей.
Во втором квартале 2026 года через СБП прошло 5,1 миллиарда операций на сумму 29,9 триллиона рублей. Доля СБП среди всех способов оплаты достигла 39%, а среди россиян 18–24 лет — 62%.
Это означает, что новый сервис пополнения через чужие банкоматы встраивается в уже работающую и привычную миллионам людей систему. Но, как и любая новая функция, он требует внимательного отношения к лимитам и комиссиям. Удобство — да. Бесплатно — не всегда. И это главное, что стоит запомнить перед 1 октября.
Итог: что изменится в кошельке с 1 октября
Для владельцев карт: возможность пополнять свой счет через банкомат любого банка — но с лимитами 25/50/200 тысяч рублей и потенциальной комиссией до 2% от суммы. Внести на чужую карту нельзя.
Для военных пенсионеров: индексация пенсий на 4% с 1 октября. Расчет ведется исходя из 93,59% от суммы денежного довольствия.
Для самозанятых на платформах: лимит 60 часов в месяц на одного заказчика в течение шести месяцев подряд.
Для продавцов на маркетплейсах: запрет на скидки без согласия, раскрытие алгоритмов и государственный реестр платформ.
1 октября 2026 года — это не просто дата в календаре. Это день, когда финансовая инфраструктура России делает еще один шаг к бесшовности. И тем важнее понимать правила игры, чтобы удобство не обернулось неожиданными тратами.
Редакция FBM.ru не несёт ответственности за возможные расхождения между информацией, опубликованной в статье, и фактическими условиями банков, правилами платёжных систем или законодательными нормами. Условия обслуживания, тарифы, лимиты и комиссии могут изменяться банками в одностороннем порядке. Прошлые тенденции и текущие показатели не гарантируют будущих результатов.
